仓库空了账上还有几百万存货:模切厂库存账实不符,税务风险怎么破?
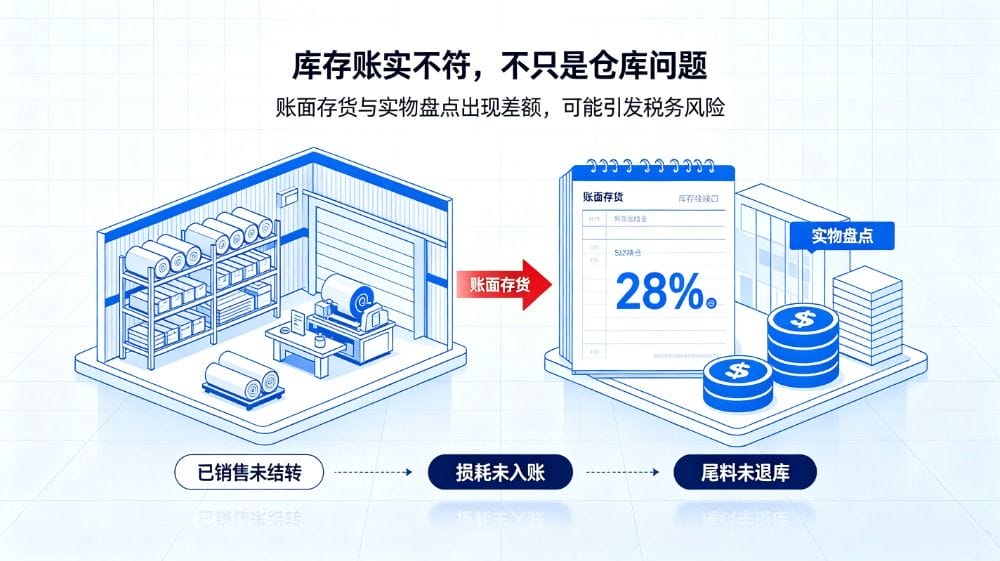
模切行业卷材原料多、尾料量大、多计量单位混用,很多工厂都遭遇过:财务账面上挂着几百万存货,走进仓库、车间线边仓一看,实物却对不上。在金税四期监管环境下,库存账实不符不再只是仓库管理问题,更是实打实的税务风险问题。
珠三角有一家80人规模电子模切加工厂,主营泡棉、双面胶、导电胶辅料加工。税务上门稽查,没有先翻看财务凭证,第一句话:“带我们去仓库和车间看看。” 稽查人员现场盘点完主仓+车间线边仓,转头问财务:“账面存货多少?” 财务回复账面存货210万。 但仓库现场盘点,全部原料、半成品、成品加在一起实物价值仅75万,直接形成135万库存缺口。 老板当场解释原因:部分货物已经销售出库,没有及时结转成本;大量卷材分切后的报废、不良损耗没有做报废账务;工单完工后的尾料散落在机台边,有的退货没有做入库处理;还有部分物料直接领用上线跳过入库流程。 稽查人员给出风险提示:这135万差额需要逐项核实,如果属于已经销售未入账,按隐匿收入处理;如果属于管理不善造成物料损毁报废,需要做进项税额转出。无论哪一种情形,都面临补税、滞纳金,严重会涉及罚款甚至刑事风险。 模切行业不同于普通商贸企业,卷材分切、多工单共用一卷原料、大量尾料半成品存放线边仓、采购按kg/卷、生产按米、出货按片,多重行业特性,放大了账实不符的概率,也是很多模切厂普遍存在的管理顽疾。 一、模切厂库存账实不符的五大根源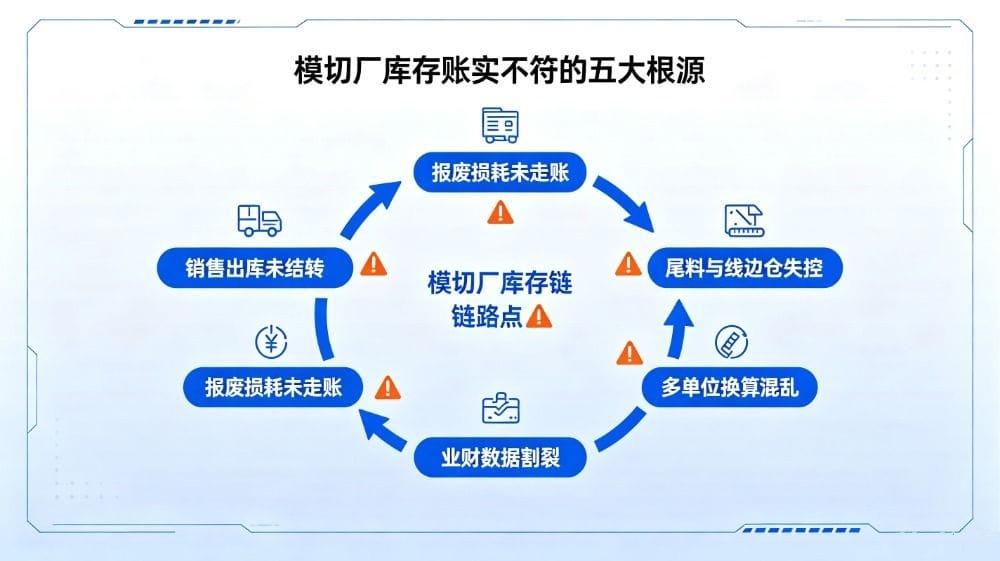 很多老板把库存差异简单归责于仓库管理员粗心,但模切行业账实不符,大多是业务流程、工具缺失叠加导致:
在金税四期体系下,这些看似管理疏忽的问题,会被系统识别为调节利润、隐匿收入的风险疑点。 二、金税四期,如何识别模切厂库存异常?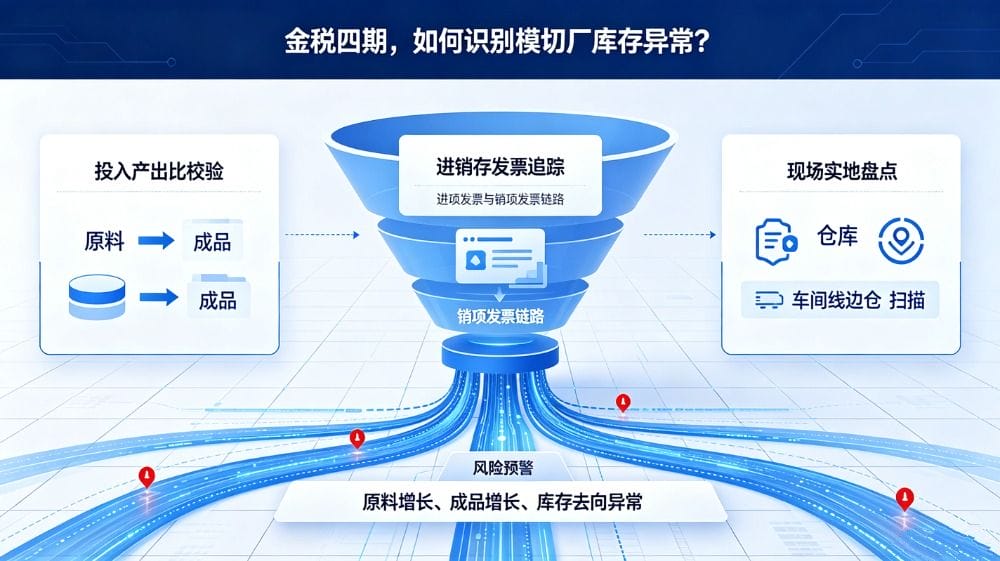 很多模切老板抱有侥幸心理:税务局不会来车间盘点。但针对制造业、模切加工企业,库存核查是稽查重点,主要通过三条路径识别风险:
三、库存账实不符带来的四类税务后果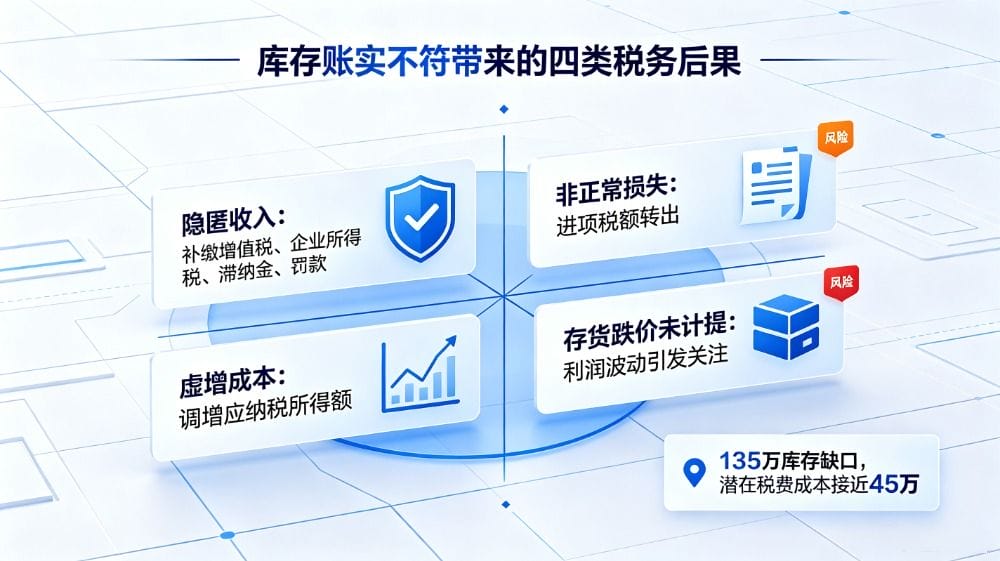 库存账面和实物出现大额缺口,根据差异定性,会产生不同税务责任,模切厂一定要警惕: 后果1:已销售未入账,定性隐匿收入账面上有存货,实物已经发货销售,货款收取但未确认收入。
后果2:非正常损失,需要进项税额转出物料因为管理不善、不良报废、损毁丢失,属于非正常损失,当初采购抵扣的进项税必须转出。 举例:135万缺口里面,假设50万属于报废不良,增值税率13%,就要进项转出50×13%=6.5万增值税,再叠加滞纳金。 ⚠️注意:生产工艺内合理损耗不用进项转出;但是报废物料,必须留存完整的报废审批、质检报告等书面证据链。 后果3:虚增成本,调增企业所得税反向差异:实物存在,但账面提前结转成本。为了少缴企业所得税,没有销售的半成品、成品提前结转成本;稽查发现之后,需要调增应纳税所得额,补缴企业所得税、滞纳金、罚款。 后果4:存货跌价未计提,利润波动引发监管关注大量呆滞卷材、过期辅料,实际价值已经大幅缩水,账面仍然按原值挂账,没有计提存货跌价准备,造成账面利润虚高;后续一次性处理存货,利润大幅跳水,审计和税务都会要求给出合理解释。 案例测算:135万库存缺口,潜在要承担多少税费?沿用上面模切厂案例:账面和实物缺口135万;稽查核定,其中85万属于已经销售未确认收入;50万属于报废不良损耗。
综合算下来,135万库存缺口,补税+滞纳金+罚款合计接近45万。库存账实的缺口,每一笔都是真金白银的损失。 四、传统手段很难根治模切库存痛点,行业专属ERP如何破局?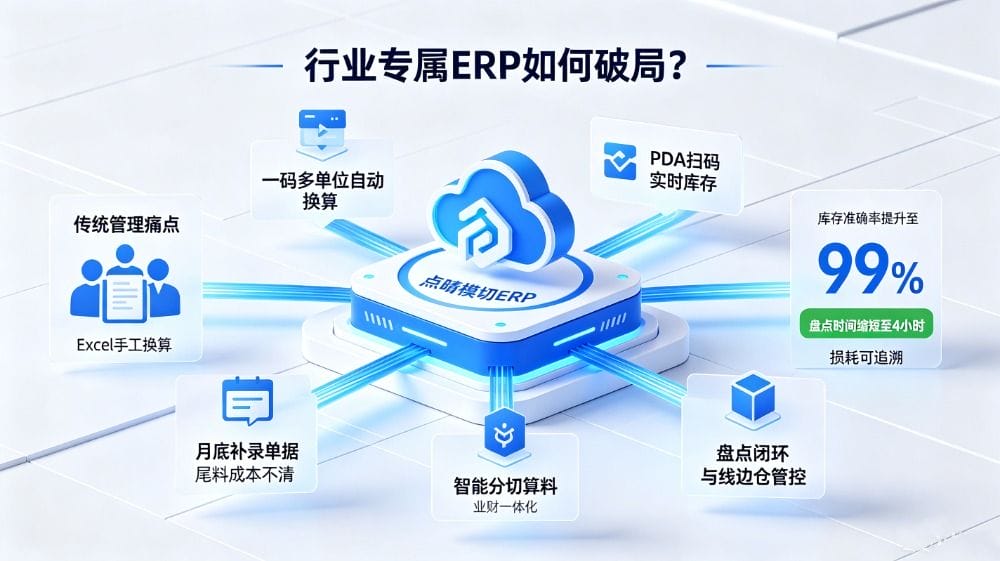 很多工厂也会做人工盘点,但是模切卷材、尾料、多单位、线边仓的行业特性,仅靠Excel、纸质单据、通用ERP很难闭环解决库存差异。通用ERP缺少模切行业原生能力,卷材分切、尾料记账、多单位换算、线边仓管理都需要高额二次开发,业务财务割裂,无法从源头堵住账实不符漏洞。 点晴模切ERP深耕模切行业20年,针对泡棉、PET、双面胶等卷材加工场景原生开发,从业务源头减少库存差异,降低税务风险。 真实落地案例:东莞60人新能源模切厂企业概况: 主营锂电池绝缘片、泡棉辅料;上线系统前使用通用进销存,依赖Excel管理库存。 上线前痛点:
上线点晴模切ERP标准版半年之后改善结果:
点晴模切ERP核心功能,针对性化解账实不符根源
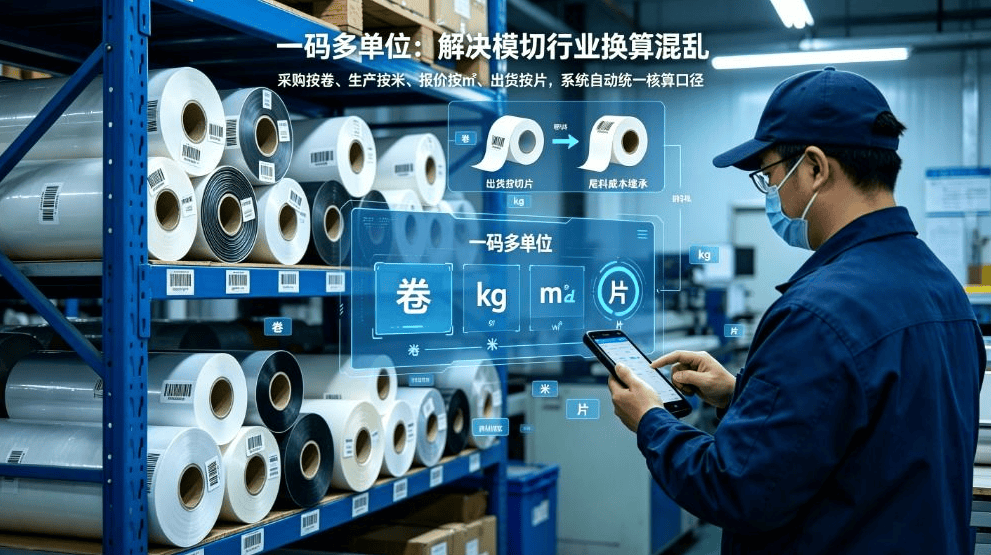 物料统一条码编码,采购按卷/kg入库、生产按米裁切、报价按㎡、出货按片,系统自动换算,杜绝人工Excel换算错误;母卷分切产生尾料,自动继承母卷的成本、批次、供应商信息,尾料价值精准记账,不再出现尾料不知道成本多少的情况。
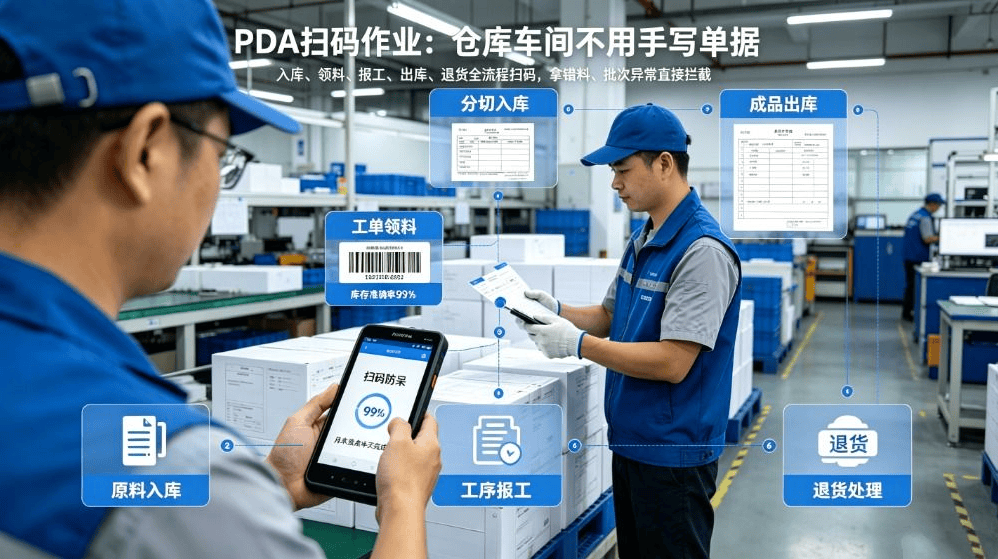 原料入库、分切入库、工单领料、工序报工、成品出库、退货、报废全部手持PDA扫码流转;车间线边仓设置为系统独立仓库,物料调拨、尾料退料强制扫码,实物流转一笔,系统库存同步更新一笔,杜绝月底集中补录单据带来漏记错记。扫码防呆,错料、批次异常弹窗拦截,库存准确率稳定维持99%以上。
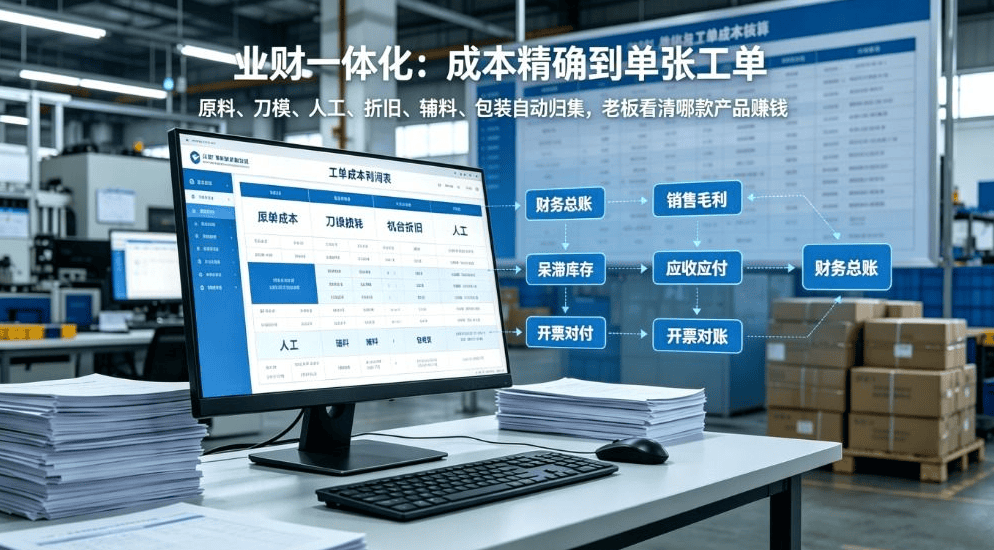 出入库、销售出库、报废、退货业务单据自动同步财务总账,不用财务手工转录单据。盘盈盘亏报表一键输出;报废、存货跌价业务直接对接账务处理;减少人为漏单,业务财务数据同源,消除两套数据带来的库存差异风险。
五、已经出现账实不符,模切厂三步完成整改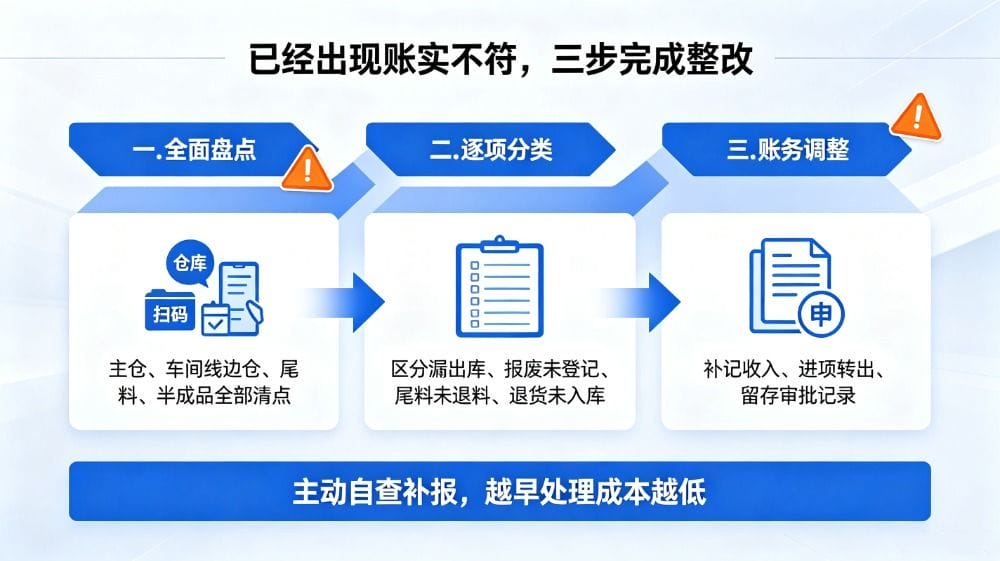 如果你的工厂已经出现库存账实缺口,不要放任差异滚大,越早处理,税务成本越低。 第一步:全面盘点,主仓+车间线边仓全盘清点不只是主仓库,车间线边仓、机台尾料、半成品、退货不良品全部盘点,区分账有物无、物有账无,列出完整差异清单。这一步是所有整改的基础。 第二步:逐项分类,查清每一笔差异形成原因
重要提醒:每一笔差异,都要保留书面说明、审批单据。稽查面前,“有原因有记录”和“说不清原因”,定性完全不一样。 第三步:账务调整,主动申报降低税务风险根据差异原因做差错更正;已经销售未确认收入的主动补申报;报废物料完成进项税额转出。主动自查补报,一般只需要补缴税款+滞纳金;等到税务稽查上门,就会伴随0.5‑5倍罚款,甚至定性偷税。 六、长期防范账实不符,模切厂三个基本功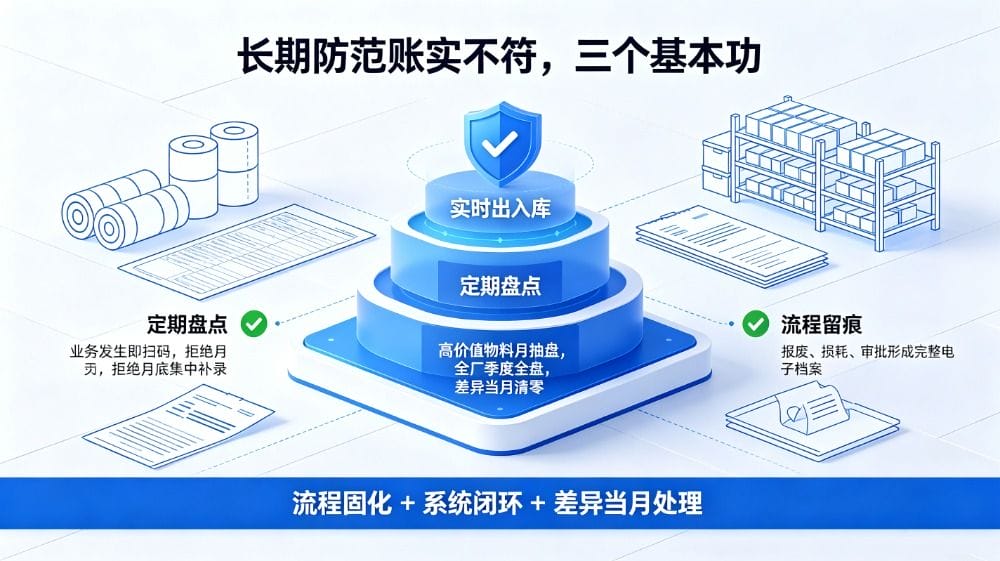 调账只是解决历史遗留问题,想要避免库存差异持续发生,需要固化流程,配合行业化ERP系统落地:
七、模切厂库存风险自查清单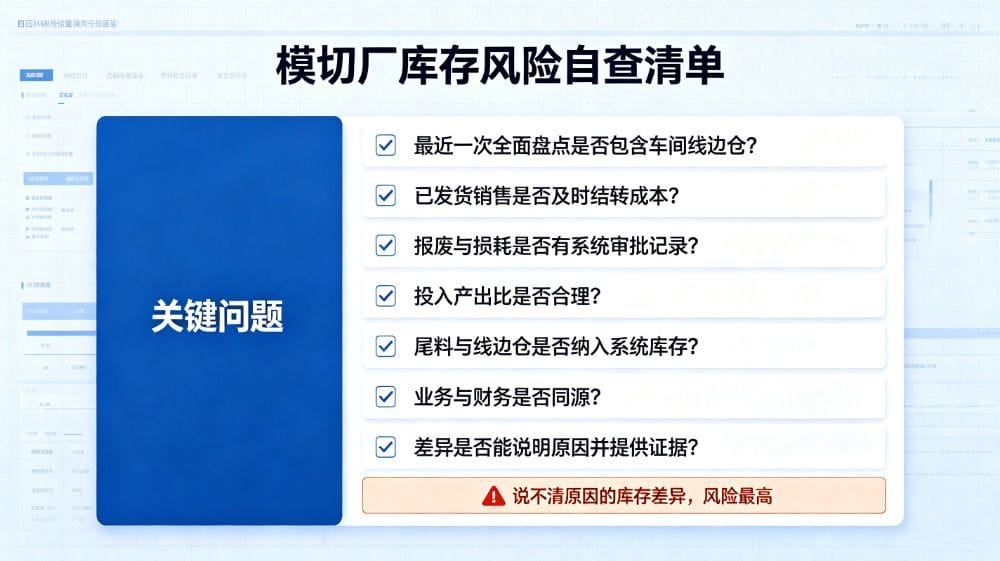
很多模切老板觉得:库存差不多就行。但金税四期下,库存账实不符,已经不单单是仓库管理问题,而是企业重大税务合规风险。差异不会自动消失,只会一年年越滚越大,等到原始单据丢失,连差异原因都说不清楚。如果很久没有完整盘点,建议尽快组织一次包含车间线边仓的全盘,搞清楚差异,比什么都重要。 点晴模切ERP,20年专注模切行业垂直ERP,适配卷材分切、尾料管控、线边仓、业财一体化,帮助模切厂实现库存账实一致,降低经营和税务风险。
联系点晴:https://moqie.clicksun.cn,咨询电话:400-186-1886 该文章在 2026/9/14 19:20:30 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886