【核算结账】约当产量法在制造业成本核算的运用
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
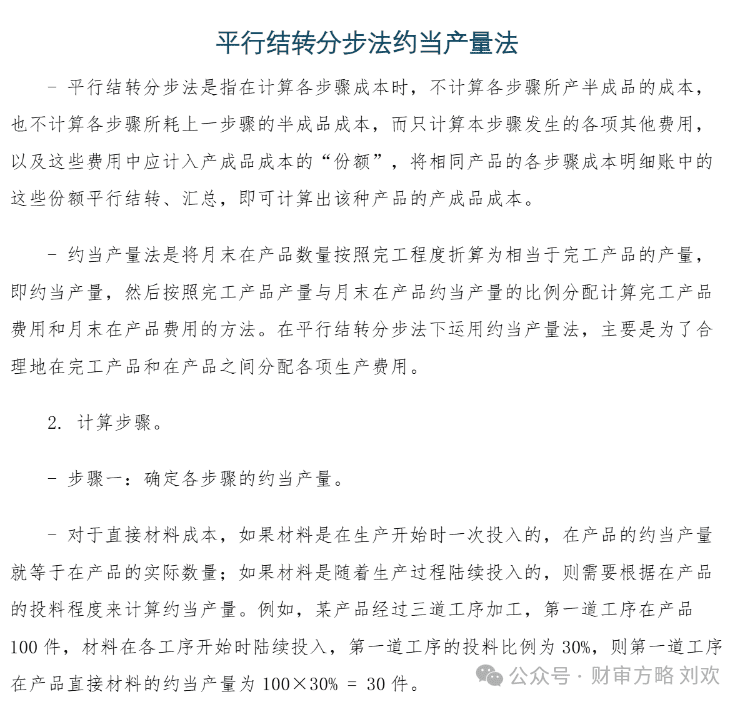
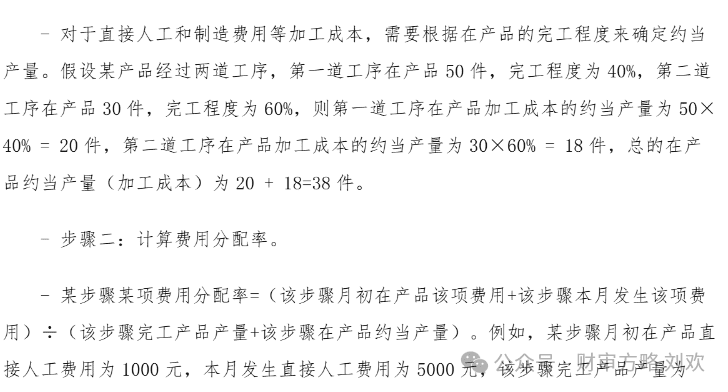
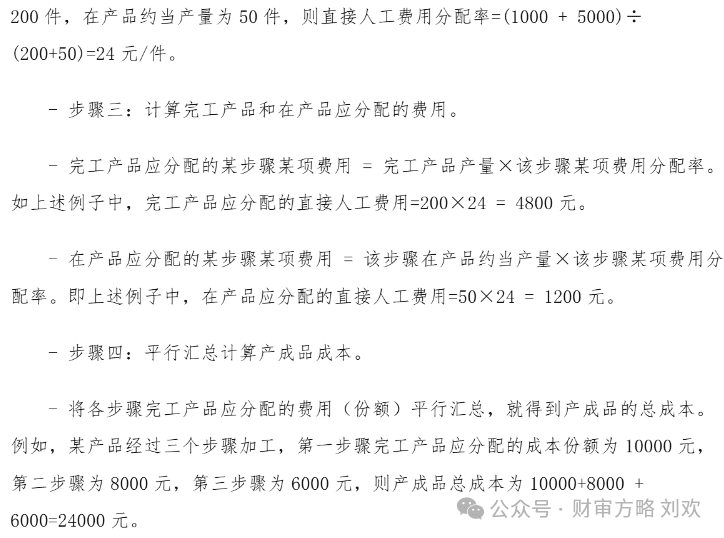
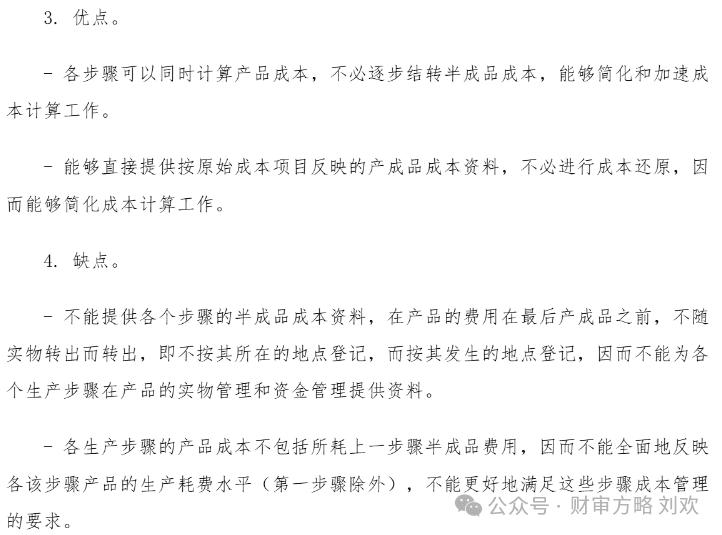
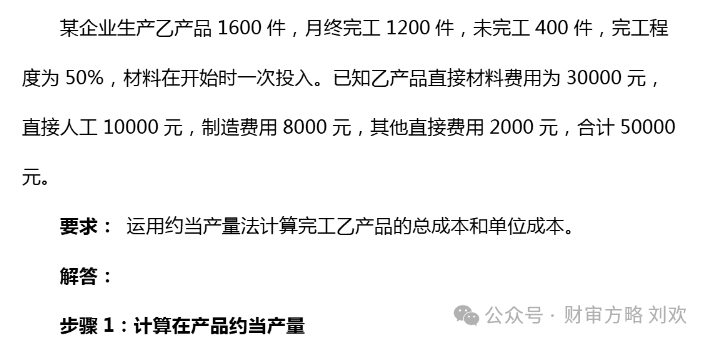
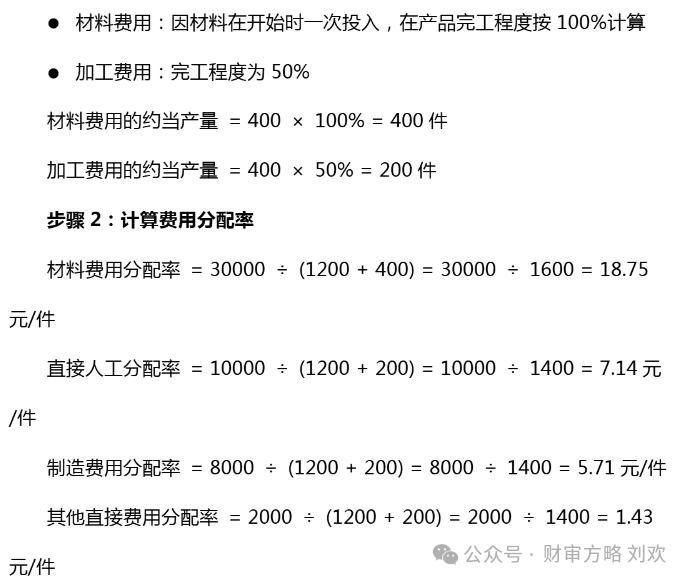
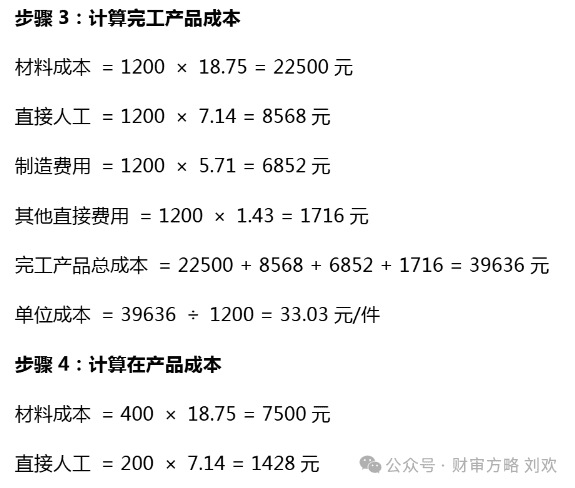
一、定义约当产量法是将月末在产品按其完工程度折算为相当于完工产品的数量,即“约当产量”,再按完工产品产量与在产品约当产量的比例分配生产费用,从而计算完工产品成本和月末在产品成本的方法。 二、适用条件月末在产品数量较大且各月波动明显; 直接材料、直接人工、制造费用在成本中占比相近; 适用于多工序、连续生产场景,如化工、纺织、装配制造。 三、加权平均法为主流逻辑第一步:确定约当产量分项目确定完工程度:材料看投料程度,人工/制造费用看加工程度。 随生产进度推进,必须按实际加工程度,通常以工时定额为基础折算约当产量。 a. 直接材料 材料一次投入 → 投料程度=100%; 若陆续投入 → 按累计消耗定额比例计算。 b. 加工成本(人工 + 制造费用) 按工时进度估算,单工序默认 50%;多工序需分步计算。 某工序完工程度=(前序累计工时+本工序工时×本工序平均进度) ÷ 总工时定额 c. 月末在产品约当产量 = 月末在产品数量 × 完工程度 第二步:分成本项目测算a.用分配率计算单位成本 单位成本 = (月初在产品成本 + 本月发生生产费用) ÷ (完工产品产量 + 月末在产品约当产量) b.分配成本 完工产品成本 = 完工数量 × 单位成本 月末在产品成本 = 约当产量 × 单位成本 四、约当产量与分录的关系1. 无单独“计提约当产量"的分录,所有账务处理均基于计算结果在月末一次性结转完工部分。 约当产量法是成本分配计算方法,不直接生成分录;其核心作用是将“生产成本”在完工产品与月末在产品间合理分配。 2. 约当产量对应的成本,最终体现到在完工入库部分编制结转分录。 借:库存商品——产品 贷:生产成本——基本生产成本——产品 (或明细至:直接材料 / 直接人工 / 制造费用,视企业核算粒度而定) 3. 分录金额仅为已分配至完工产品的成本总额。 月末在产品成本为“生产成本”借方余额,不做分录,无需单独结转;仅作为期末在产品成本列示于资产负债表存货项。 4. 网上有那种月末将生产成本中的在产品成本结转至“库存商品-在产品”,次月红冲,这种做法是不严谨的。 5. 约当产量计算不准,会导致完工产品成本虚高或虚低。 6. 若采用多步骤生产且设“辅助生产成本”,需先完成辅助向基本车间的内部结转,再执行上述入库分录。 五、注意事项1. 材料投入方式的影响
2. 完工程度的确定
3. 多工序生产的处理
4. 验证计算正确性:
5. 若采用先进先出法,需区分月初在产品本期加工部分与本期新投产部分,分配率仅基于本月发生费用计算,更精准反映当期成本,但操作复杂。 6. 完工程度需结合技术测定、定额工时或经验评估,避免主观随意。 7. 材料一次投入时,材料费用不按完工程度折算,全部由在产品承担。 8. 不适用于在产品少、流程简单或定额资料缺失的企业,可考虑定额比例。 9. 该方法符合权责发生制,提升存货计价与成本分析准确性,是制造业标准核算工具。 10. 各成本项目的分配应分别计算。 六、举例例子1
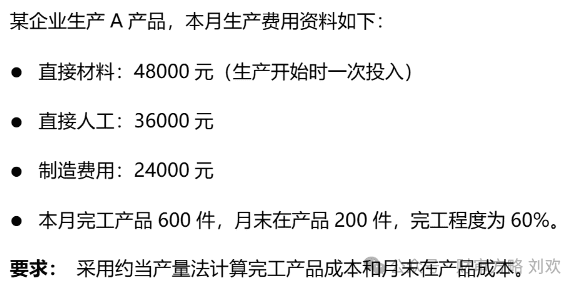
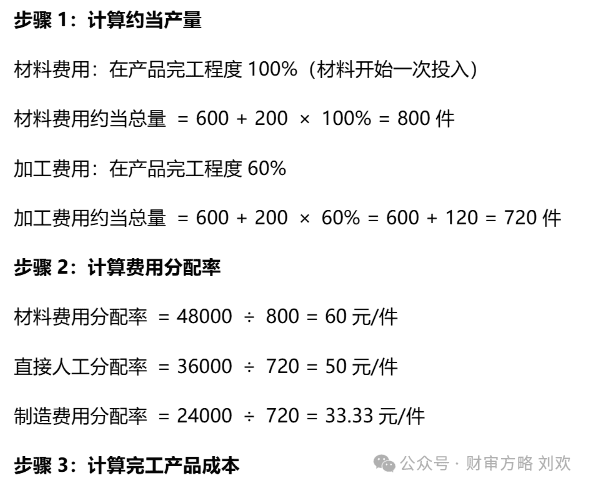
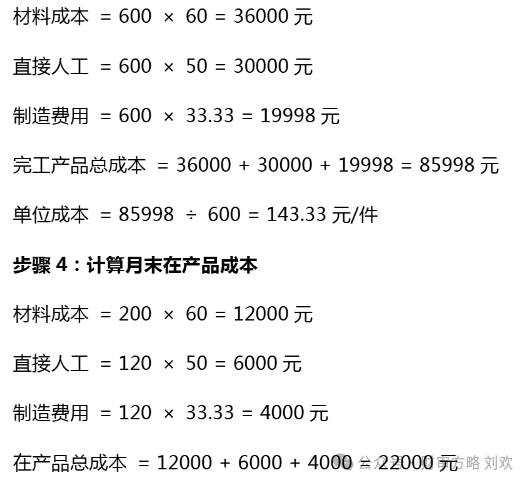
例子2
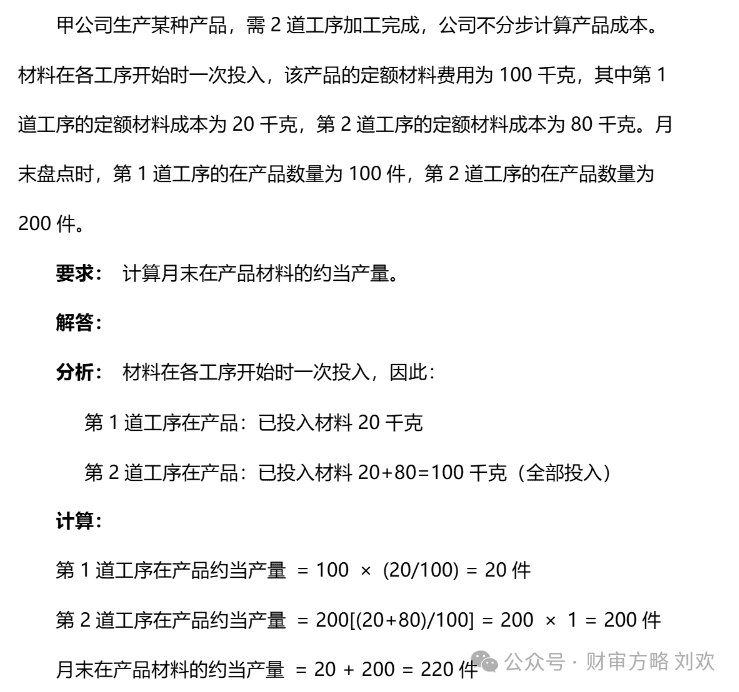
例子3
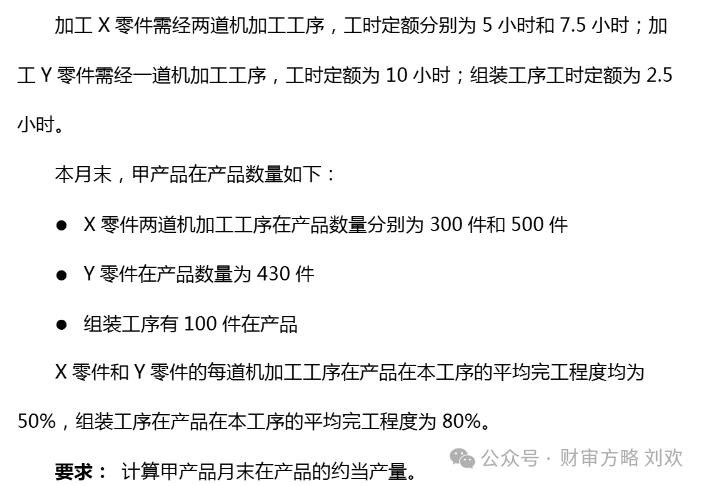
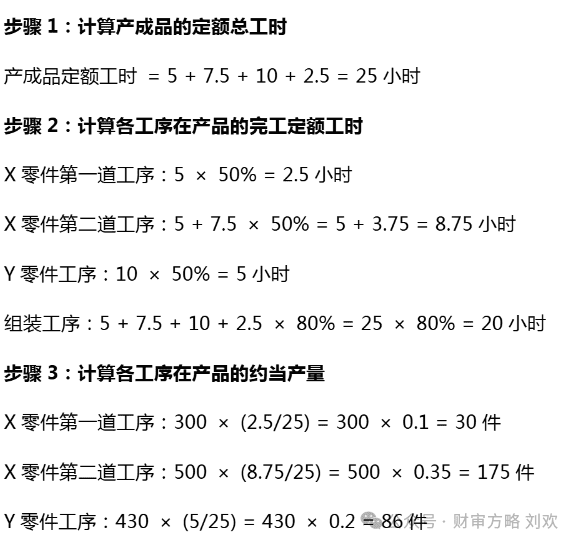
例子4
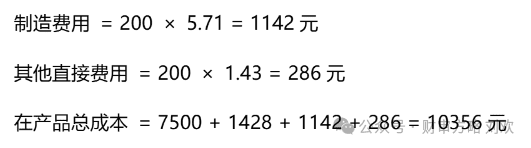
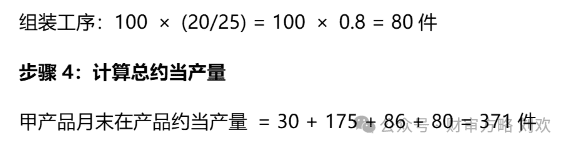
例子5
阅读原文:原文链接 该文章在 2026/9/23 13:03:04 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886