模切厂如何管好刀模归属与成本摊销,切莫将其变成沉没成本
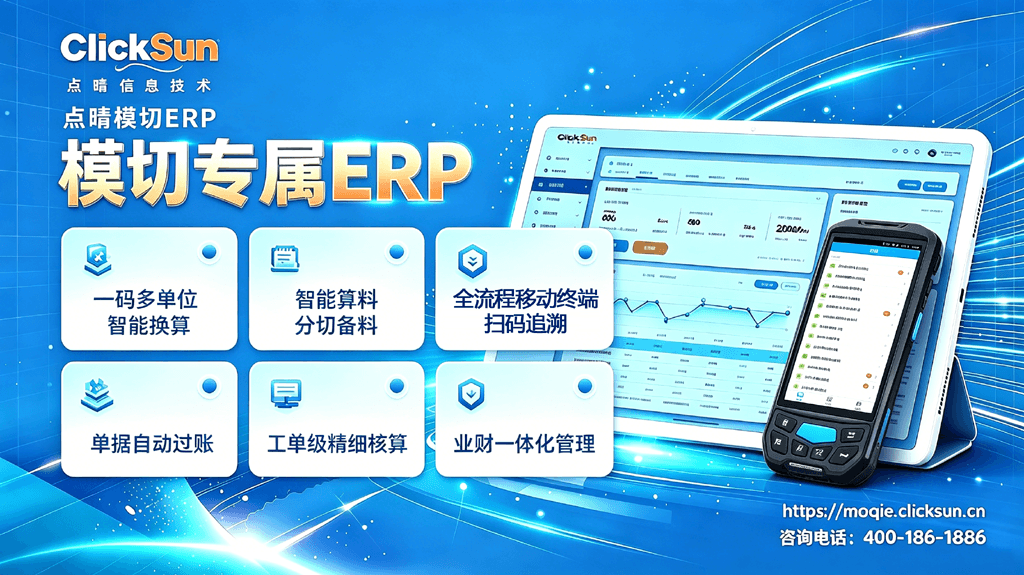
图:模切厂刀模产权与成本风险总览 “刀模费我们不支付,你直接摊到产品单价里面就好了。” 很多模切业务员都听过客户这句客气却强硬的话。合上笔记本,我们很容易为了拿下单子点头答应。等到后期复盘账目,才发现当初这个点头,埋下巨大经营隐患。在模切行业,刀模不只是一块钢材,它代表两部分核心价值:一次性的开模投入,以及刀模的所有权。很多业务谈判只谈价格摊销,却忽略产权归属,最后手里留下一堆只能服务单一客户、无法对外变现的专用刀模,变成看不见的沉没库存。 把刀模费摊进单价,等于你出钱买下一套很难变现的资产刀模记在企业财务账面上属于固定资产,按月计提折旧,但客户专用刀模有致命弱点:专模专用。这套刀模只适配这家客户的产品,别的订单无法复用,改模的成本甚至高于重新开一套刀模。普通原材料库存卖不掉还可以折价处理,而客户专用刀模唯一的潜在使用者,就是这个没有支付刀模费用的客户。 表面看你账面上多了一笔固定资产,实际经营上是一笔高风险沉没成本:你提前支付现金完成开模,换来一套只能绑定单一客户、无法对外处置的生产工具。 算例:一套80000元专用刀模,摊进单价的现实风险我们拿一套8万元客户专用刀模举例,模拟业务谈判中最常见场景:客户口头承诺年采购5万件,计划2年摊销完毕,单件产品分摊刀模成本0.8元;产品本身物料加工单价2.5元,业务员听上去逻辑通顺,就接下订单。 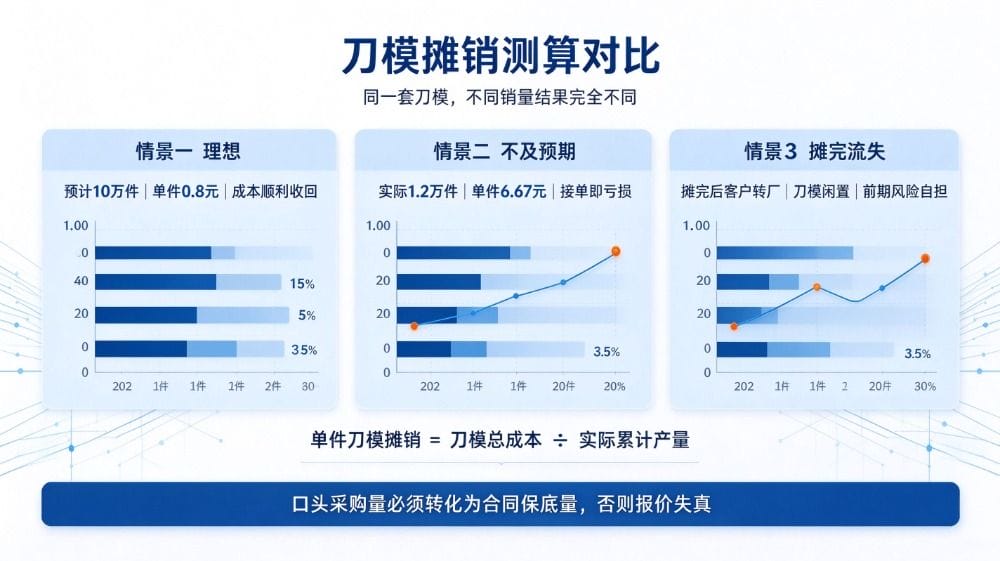 图:刀模摊销测算对比 这里有一个致命前提:客户必须兑现口头承诺的年采购量5万件,稳定持续下单两年。口头“预计采购量”不等于合同约束。现实业务中经常出现三种结局:
除了直接亏损,还要计算资金占用成本。8万元开模资金提前流出,从开模付款到量产回款周期按6个月,按照8%机会资金成本测算,资金占用利息约3153元。而比利息更可怕的,是这套刀模完全丧失变现能力。 很多模切厂过去依靠Excel手工台账记录刀模,只能登记刀模编号、客户名称,无法自动统计累计冲压产量,刀模摊销全靠财务手动估算。经常出现:账面以为刀模已经摊销完毕,实际客户产量远远不足,刀模成本还没有收回;或者同一把刀模维修产生额外费用,这笔损耗完全没有分摊进工单成本,报价完全失真,不知不觉接亏损订单。 客户全额支付刀模费,事情才刚刚开始很多业务人员以为,只要客户全款付清刀模费,这件事就结束了。实际恰恰相反:客户付清全款之后,刀模所有权归客户,刀模只是存放在我们工厂车间,工厂身份变成刀模保管方,保管责任琐碎而且重大。 需要完成:刀模编号建档、归属客户登记、存放位置管理、定期保养记录、不能私自挪用改做其他产品;当客户过来审厂核对刀模档案,需要完整出示全部记录;当合作终止,客户有权把刀模拉走,拆卸费、运输费用,都需要提前在合同明确约定。 行业内不少惨痛案例:客户已经全额付清刀模款,工厂没有系统化台账管理,刀模被挪用修改其他产品,原始尺寸被破坏无法复原。虽然刀模费用早就收完,却直接破坏客户信任,丢失长期合作机会。 传统纸质、Excel台账,很容易发生刀模丢失、保养记录缺失、归属关系混乱。点晴模切ERP的刀模全生命周期管理模块,正好解决这类管理痛点:
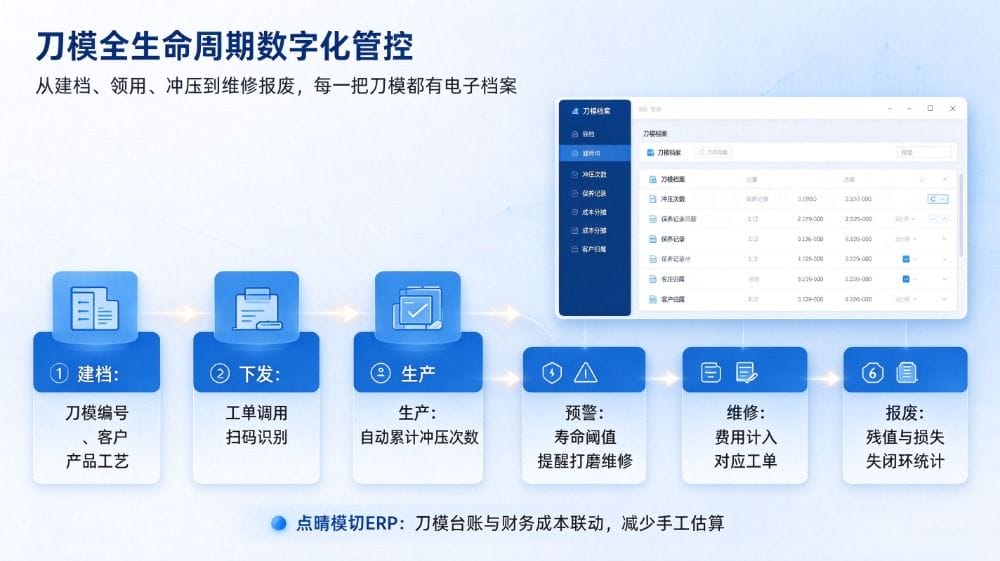 图:刀模全生命周期数字化管控 真实应用案例:珠三角某中型模切厂,上线点晴模切ERP前后对比这家工厂有260多把客户专用刀模,上线系统之前全部依靠Excel登记。 上线前痛点
上线点晴模切ERP之后改善
开模谈判两条底线,不要为接单放弃风险控制过去踩坑,往往犯两个错误:
现在成熟的处理方式:设置内部阈值,例如刀模总金额超过3万元,二选一,客户不能回避选择:
举个例子,刀模8万,单件产品2.5元,保底采购量=80000÷2.5=32000件;约定如果客户实际累计采购达不到保底数量,差额部分客户需要向工厂补足刀模摊销差额。 客户不愿意选择任一方案,则谨慎开模。饭桌上说清楚会觉得不好听,但好过两三年之后,车间角落堆着一堆专用刀模,既不能卖,又扔不掉,进退两难。 合同里必须写清楚的三句刀模产权条款不需要写长篇大论,三段文字就能规避绝大多数纠纷:
同时配套完整刀模台账:刀模编号、对应产品料号、归属客户、存放位置、累计冲压产量、保养维修记录。开模、试模阶段留存分型面、首件样品照片归档。这套台账,借助点晴模切ERP可以自动生成维护,不用手工Excel反复更新,客户前来核查的时候随时调取查阅。 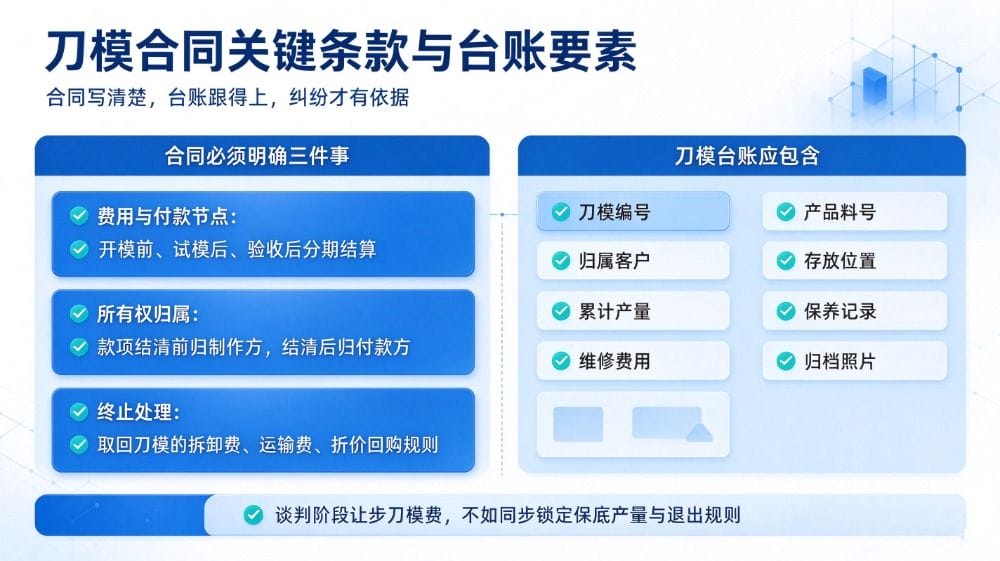 图:刀模合同关键条款与台账要素 刀模费不是谈判桌上可以轻易让步的项目谈判的时候,刀模费属于一次性支出,金额看上去不如货值庞大,客户稍微压价,业务员很容易妥协:“刀模费用我们承担,摊进单价里面”。 轻易让步,实际交出三样重要东西:一笔实打实现金投入、后续订单议价筹码、业务退出通道。当刀模全部由工厂垫资,客户后期可以持续要求降价,随时可以拿着图纸找其他供应商,留给你的只有一堆无法复用的钢模。 很多工厂刀模产权全靠“多年合作的情分”维系,没有白纸黑字合同,没有数字化台账记录。等到业务关系破裂,就开始扯皮吵架。与其年底盘点仓库对着一堆闲置刀模争论责任,不如在开模谈判、签订合同、日常刀模管理阶段就把规则明确,同时借助垂直行业ERP系统,把刀模归属、产量统计、成本摊销全部数字化落地,从源头规避经营风险。 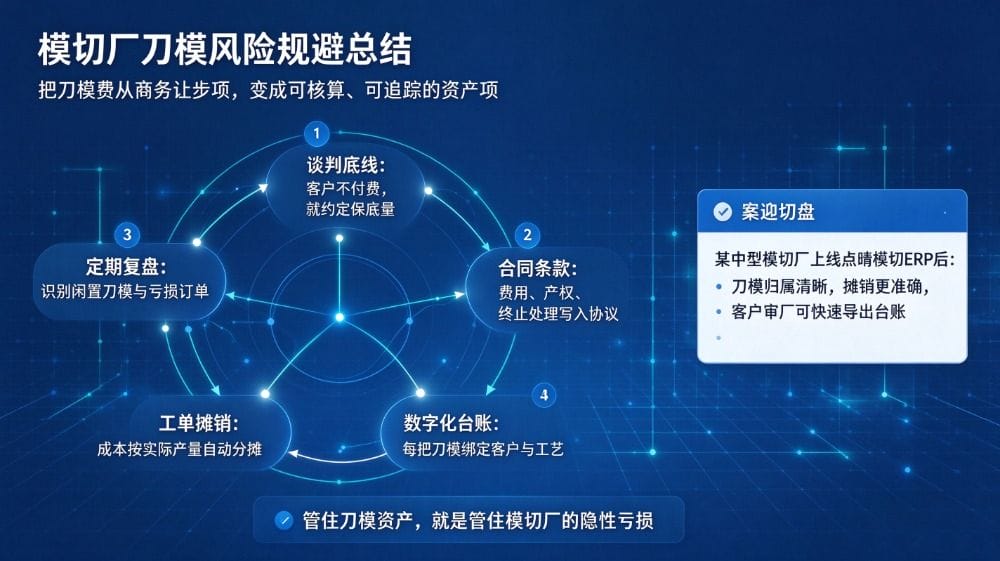 图:模切厂刀模风险规避总结 写在最后模切厂的亏损很多不是来源于原材料,而是看不见的资产风险。一套专用刀模,如果产权、保底产量、成本摊销没有管控好,看上去拿到订单,实则埋下巨大隐患。业务人员管好合同条款,搭配点晴模切ERP完成刀模全生命周期管理与工单级摊销核算,业务、财务数据打通,才可以把刀模风险真正管控住。 本文参考算例说明:文中刀模金额、产量、资金成本均为经营算例;机会成本8%参考市场企业融资票据成本,不指代任何特定客户。
联系点晴:https://moqie.clicksun.cn,咨询电话:400-186-1886 该文章在 2026/10/29 11:57:48 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886